Grotesk afgørelse: 80-årige Hans beskattes af at måtte opføre enormt sommerhus på smal grusvej
Hans Friis-Hansen og hans tre voksne børn beskattes af at måtte opføre et gigantiske sommerhus på abnorme 801 kvadratmeter i naturskønt område, selvom den juridisk bindende lokalplan siger noget helt andet. Vurderingstyrelsen erkender brøleren, men vil ikke rette fejlen.
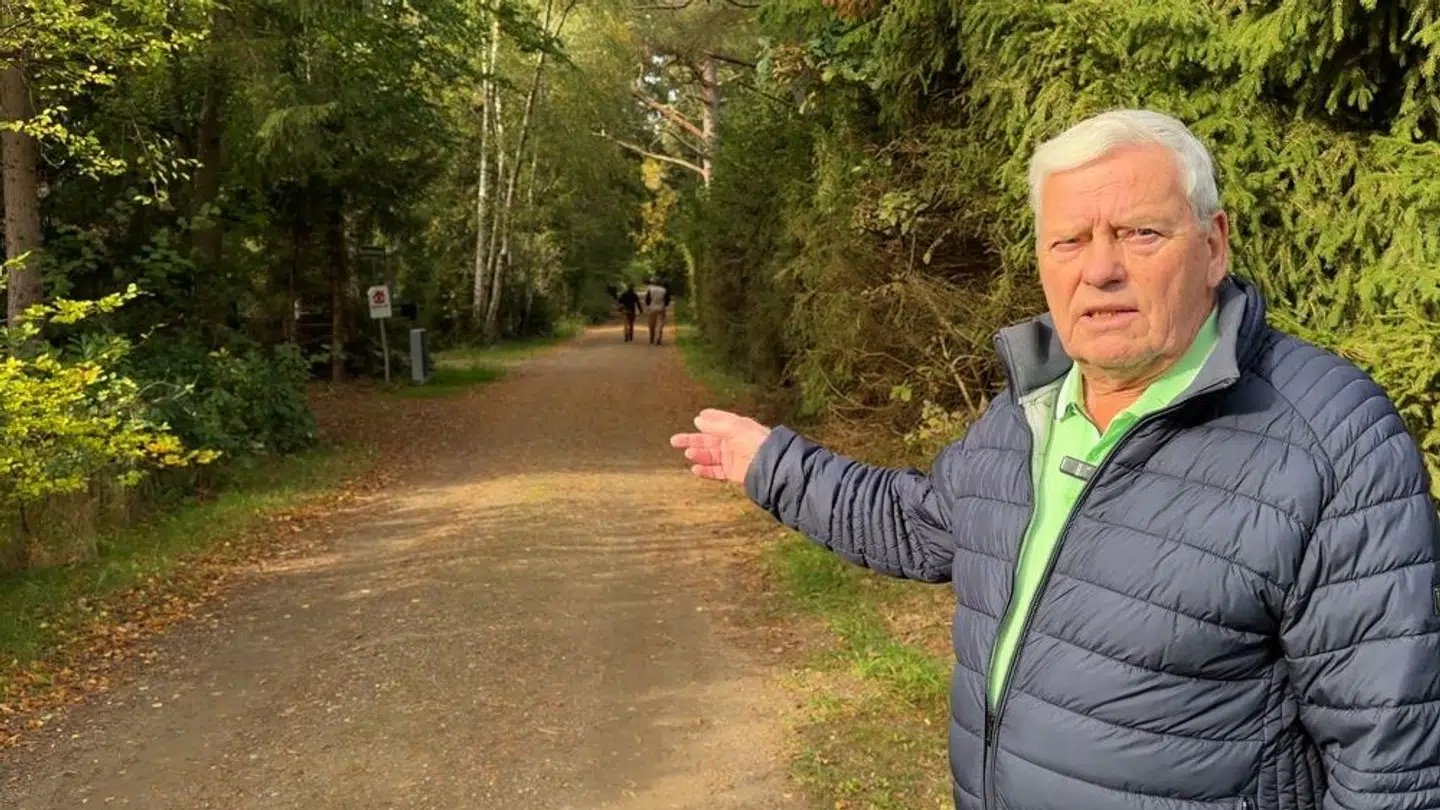
80-årige Hans Friis-Hansen har sammen emd sine tre børn et sommerhus her på Absalonsvej i Halsnæs Kommune. Vurderingsstyrelsen kommer i sin 2020-vurdering af sommerhuset frem til, at han må opføre et sommerhus på 801 kvadratmeter her på den smalle grusvej, som er matrikuleret ind under hans grund. Foto: Thomas Ambrosius
»De må have spist søm inde i Vurderingsstyrelsen,« siger 80-årige Hans Friis -Hansen og peger ned ad den smalle grusvej.
Han og hans far før ham har haft sommerhus her på Absalonsvej i Karsemose Nord, der ligger ved Tisvilde Plantage mellem Kattegat på den ene side og Roskilde Fjord og Arresø på de to andre sider, i årtier.
Indtil det nye ejendomsvurderingssystem blev sat i værk, var der aldrig problemer med skatten.
Det er der nu.
Den undselige grusvej danner nemlig rammen om en historie, der lægger nye alen til, hvor groteske afgørelser Vurderingsstyrelsen er i stand til at træffe.
Karsemose Nord er nemlig omfattet af en juridisk bindende lokalplan fra 2005, det blandt andet skal sikre, at ‘området beholder sit præg af naturområde’.
Derfor har kommunalbestyrelsen i Halsnæs Kommune sat klare grænser for, hvor store sommerhusene må være i området: Der må maksimalt opføres sommerhuse på 10 procent af grundarealet, dog aldrig over 200 kvadratmeter.
Men som B.T. tidligere har afdækket, har Vurderingsstyrelsens fem milliarder kroner dyre ejendomsvurderingssystem problemer med at indlæse lokalplaner. Det gælder blandt andet for de over 300 sommerhuse i netop Karsemose Nord.
For når Vurderingsstyrelsen ikke kan indlæse de juridisk bindende lokalplaner - selvom det indiskutabelt er styrelsens ansvar at kunne netop det - anvender den som automatreaktion i stedet det nationale bygningsreglements som oftest mere lempeligere regler, der siger, at den maksimale bebyggelsesprocent på sommerhusgrunde er 15 procent.
Det er den første, men desværre mindste fejl i vurderingen af Hans Friis-Hansens og hans tre voksne børns sommerhus.
Den næste og mest mest graverende fejl knytter sig til Vurderingsstyrelsens opgørelse af sommerhusgrundens bebyggelige areal.
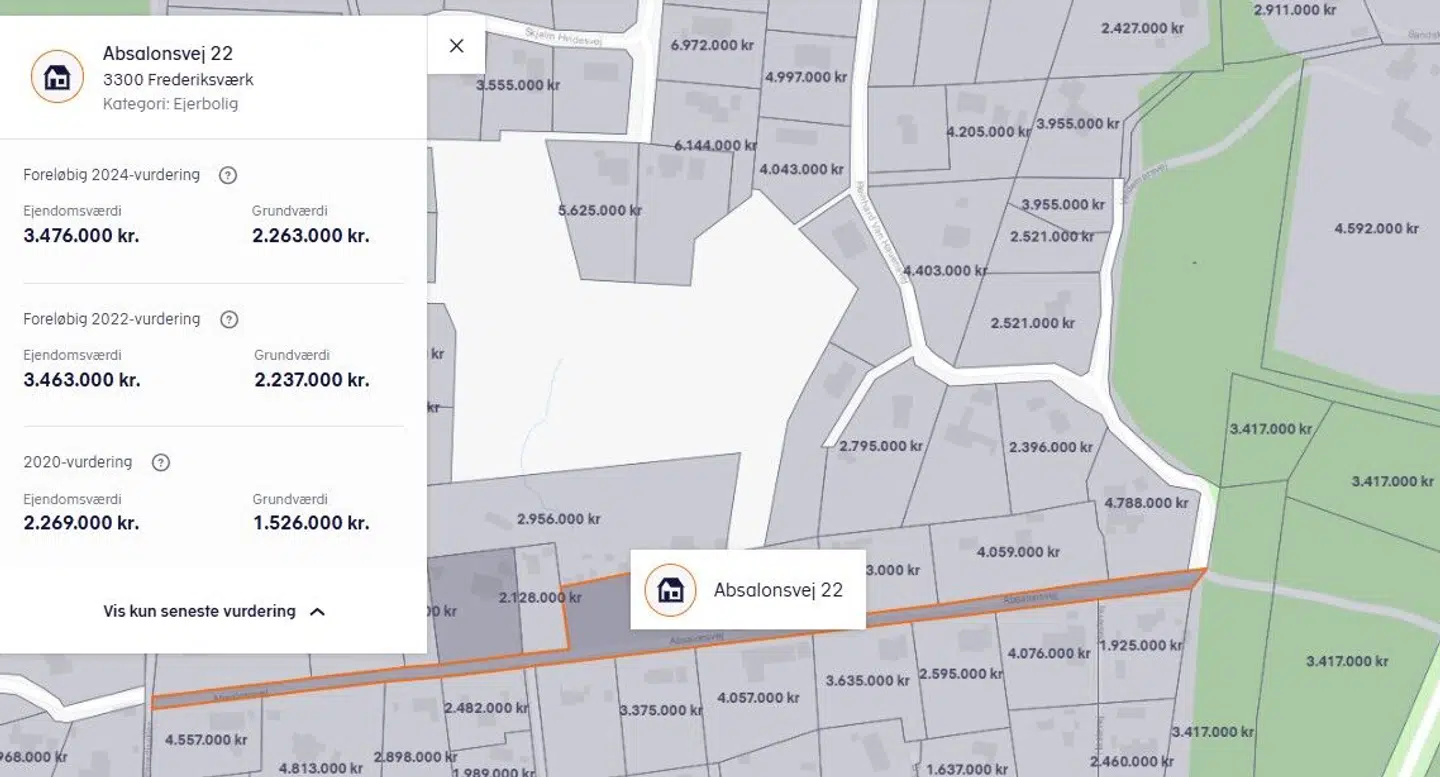
Hans Friis-Hansens 5.337 kvadratmeter store grund er nemlig lidt speciel, da 3.010 kvadratmeter af de 5.337 kvadratmeter udgøres af grusvejen Absalonsvej, som blev matrikuleret ind under Hans Friis Hansens grund, da sommerhusområdet blev udstykket for mange år siden.
Men den slags teknikaliteter er Vurderingsstyrelsens ikke gået op i sin 2020-vurdering af sommerhusgrundens værdi.
Styrelsen ganger nemlig rask væk den fejlagtige - og for høje - bebyggelsesprocent på 15 procent op i det fulde areal på 5.337 kvadratmeter og når på den baggrund frem til, at Hans Friis-Hansen og hans tre børn må opføre et sommerhus på - hold fast - 801 kvadratmetre på grunden.
Hvis det blev opført, ville det efter alt at dømme blive Danmarks største enkeltstående sommerhus.
»Det er jo fuldstændig urealistisk,« siger Hans Friis-Hansen over en kop kolbekaffe og et stykkecitronmåne, da vi har sat også ved spisebordet i sommerhuset.
Der findes ikke et register over landets største sommerhuse, men B.T.s research viser, at den hidtil bedst dokumenterede rekord for et enkeltstående sommerhus er et sommerhus på Samsø på 509 kvadratmeter.
Hans Friis-Hansens afdøde far fik opført sommerhuset på 88 kvadrater i 1961. Før det nye ejendomsvurderingssystem blev indført, var der ingen problemer. Nu mener Vurderingsstyrelsen i 2020-vurdering, at opføres et sommerhus på abnorme 800,1 kvadratmeter i det naturskønne område i Nordsjælland. Foto: Thomas Ambrosius
Et sommerhus på 801 kvadratmeter er marginalt større end en fuld håndboldbane på 40 x 20 meter. Og skulle sommerhuset opføres på den cirka tre meter grusvej, som Vurderingsstyrelsen medregner som bebyggeligt areal, ville sommerhuset blive 266,7 meter langt.
»Det er et ret langt sommerhus,« konstaterer Hans Friis-Hansen tørt.
Men selvfølgelig må Hans Friis-Hansen og hans tre børn hverken opføre et håndboldbane stort sommerhus inde på selve grunden, der har et areal på 2.327 kvaddratmeter eksklusive grusvejen, eller banke et 801 kvadratmeter stort sommerhus op ude på grusvejen.
Men det er ikke desto mindre det, han og hans tre børn bliver beskattet efter. 10. april 2024 modtog Hans Friis-Hansen nemlig sin 2020-vurdering, og her står der sort på hvidt: 'Bedste udnyttelse: Grunden bebygges med 15 %: 801 m2.'
På den baggrund når Vurderingsstyrelsen frem til, at Hans Friis-Hansen skal beskattes af en grundværdi på 1.526.000 kroner.
»Jeg kunne godt se, at det var i den høje ende i forhold til nogle af de andre grunde i området. Men jeg orkede ikke rigtig at gøre noget ved det til at begynde med,« siger han.
Men i slutningen af 2025 taler Hans Friis Hansen med sin sommerhusgenbo Carl-Johan Howitz og bliver opmærksom på, at der er ugler i Karsemosen.
7. december 2025 skriver hans datter til Vurderingsstyrelsen og gør indsigelse over den fejlbehæftede grundvurdering.
Knap et halvt år senere, 28. maj i år, modtager hun så svar fra styrelsen.
På den ene side er det godt svar. På den anden side et frustrerende - nogen vil sige uforståeligt - svar.
Vurderingsstyrelsen medgiver, at det er en fejl, at den ikke har anvendt lokalplanen i vurderingen, og at det derfor selv sagt er forkert, at der må opføres et sommerhus på 801 kvadratmeter på grunden.
Styrelsen erkender, at der i henhold til lokalplanen maksimalt må bygges et sommerhus på 200 kvadratmeter.
Og styrelsen når på den baggrund frem til, at den har overvurderet grundværdien med 248.000 kroner svarende til 16,25 procent.
Men, for der er et stort men.
Styrelsen afslår at genoptage sagen og ændre den fejlbehæftede vurdering, da en genoptagelse ikke vil føre ‘til en ændring af ejendomsværdien eller grundværdien på mere end 20 %’, skriver styrelsen med henvisning til skatteforvaltningsloven.
Det svar ryster og frustererer Hans Friis-Hansen, og i slutningen af september kontakter han B.T., som begynder at grave i sagen.
Hans Friis-Hansen og hans tre voksne børns sommerhus opå 88 kvadratmeter er fra 1961. Vurderingsstyrelsen har i sin 2020-vurderingf af grundværdien begået to graverende fejl, der betyder, at styrelsens fejlagtigt når frem til, at der må opføres et sommerhus på hele 801 kvadratmeter på grunden - og derfor bliver beskatningsgrundlaget 16,25 procent for højt. Foto: Thomas Ambrosius
For kan det virkelig være rigtigt, at Vurderingsstyrelsen ikke skal eller kan ændre en vurdering, hvor den helt åbenlyst og indiskutabelt selv er ansvarlig for at have anvendt både en forkert bebyggelsesprocent og et forkert grundareal i udregningen af den bedst mulige udnyttelse af en sommerhusgrund?
Og har det virkelig været lovgivernes intention, at skattemyndighederne ikke skal kunne rette åbenlyse fejl?
B.T. er dykket dybt ned i bemærkningerne til lovgivningen og den juridiske vejledning, som Vurderingsstyrelsen selv har udarbejdet om den komplicerede lovgivning på området.
17. november 2021 fremsatte daværende skatteminister Morten Bødskov et lovforslag om blandt andet 'ændring af lov om kommunal ejendomsskat, ejendomsvurderingsloven, dødsboskatteloven og skatteforvaltningsloven.'
I bemærkningerne til lovforslaget, som blev vedtaget i 2021, står der noget ganske interessant:
»Den foreslåede skønsmargin på plus/minus 20. pct. gælder fortsat ikke ved berigtigelse af åbenbart urigtige oplysninger.«
Og i ‘Den juridiske vejledning 2026-2’, som Vurderingstyrelsen selv har udarbejdet, står der sort på hvidt under punktet ‘yderligere betingelser for ordinær genoptagelse’ følgende opsigtsvækkende sætning:
»20 pct. reglen gælder ikke ved berigtigelse af åbenbart urigtige oplysninger.«
Både lovgiverne i Folketinget og styrelsen selv skriver altså, at der skal eller kan ses bort fra 20 procent-reglen, hvis styrelsen har anvendt ‘åbenbart urigtige oplysninger’.
B.T. har siden 24. september flere gange rykket Vurderingsstyrelsen for svar på, om det er korrekt forstå, at »styrelsen godt kan genoptage en sag og nedsætte en grundvurdering med mindre end 20 procent, hvis Vurderingsstyrelsen har anvendt 'åbenbart urigtige oplysninger' i den vurdering, som en given boligejer ønsker genoptaget (og som oftest nedsat)?«
Vurderingsstyrelsen oplyser, at den arbejder på et svar.
Tilbage på Absalonsvej er Hans Friis-Hansen målløs over, at Vurderingstyrelsen efter mere end to uger endnu ikke har kunnet svare på, hvordan den tolker og forvalter sin egen juridiske vejledning.
»Det er ikke godt for tilliden til skattemyndigheden og for vores allesammens retsikkerhed. Vi skulle jo gerne kunne stole på myndighedernes afgørelser,« siger han og tilføjer:
»Det kunne være dejligt, hvis vores sag kunne medføre et principielt opgør med den måde, Vurderingsstyrelsen har tolket 20 procent-reglen.«