Eksperter på stribe: Vurderingsstyrelsen er på glatis
Vurderingsstyrelsen afviser som fast praksis at genoptage og ændre vurderinger, der er ligger inden for en margin på plus/minus 20 procent. Men i bemærkningerne til lovgivningen og styrelsens egen juridiske vejledning står der sort på hvidt, at styrelsen skal eller kan se bort fra den såkaldte 20 procent-regel, hvis den har anvendt 'åbenbart urigtige oplysninger' i vurderingen. Sommerhussag fra Nordsjælland kan vise sig at blive principiel og få vidtrækkende konsekvenser.
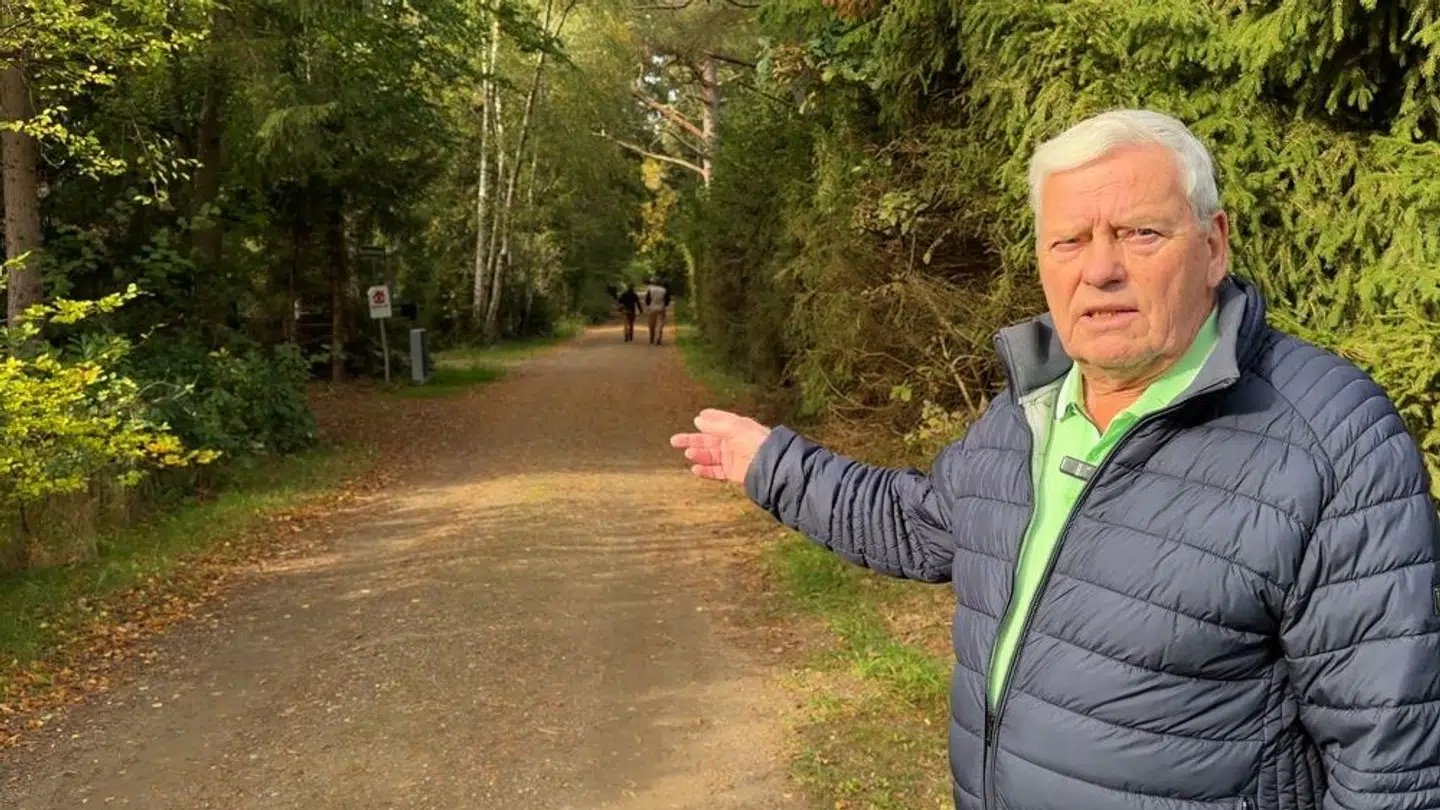
Grotesk. Vurderingsstyrelsen har regnet sig frem til, at Hans Friis-Hansen skal beskattes af muligheden for at opføre et 801 kvadratmeter stort sommerhus på denne grusvej i Nordsjælland. Hans sag kan vise sig at få vidtrækkende konsekvenser. Foto: Thomas Ambrosius
Det kan synes som en lille detalje, men det er en detalje, som kan få principiel betydning for tusindsvis af boligejere i Danmark.
Dybt nede i de juridiske vejledninger på Skat.dk står der nemlig ni ord, som har potentiale til at vende op og ned på Vurderingsstyrelsen hidtidige fortolkning af loven.
I vejledningen fremgår det nemlig sort på hvidt, at Vurderingsstyrelsen skal tolke lovgivningen anderledes, end styrelsen aktuelt gør i utallige sager om omvurderinger af ejerboliger i Danmark.
Det kan B.T. afsløre efter at have dykket dybt ned i juraen bag det skandaleramte ejendomsvurderingssystem.
Det handler om den såkaldte 20 procent-regel i forbindelse med genoptagelse af en ejendomsvurdering.
Her er det Vurderingsstyrelsens praksis at afslå en genoptagelse af en skæv ejendomsvurdering, hvis vurderinger er mindre end plus/minus 20 procent skæv.
Det har B.T. senest eksemplificeret med historien om Hans Friis-Hansen, hvor Vurderingsstyrelsen har afslået at ændre vurderingen af hans sommerhus, selvom Vurderingsstyrelsen har begået to åbenlyse fejl, som styrelsen selv erkender at have ansvaret for.
Styrelsen har nemlig ikke været i stand til at indlæse den juridisk bindende lokalplan for det sommerhusområde, Hans Friis-Hansen og hans tre voksne børns sommerhus ligger i.
Lokalplanen siger utvetydigt, at der maksimalt må opføres et sommerhus på 200 kvadratmeter på Hans Friis-Hansens sommerhusgrund på Absalonsvej i Halsnæs Kommune.
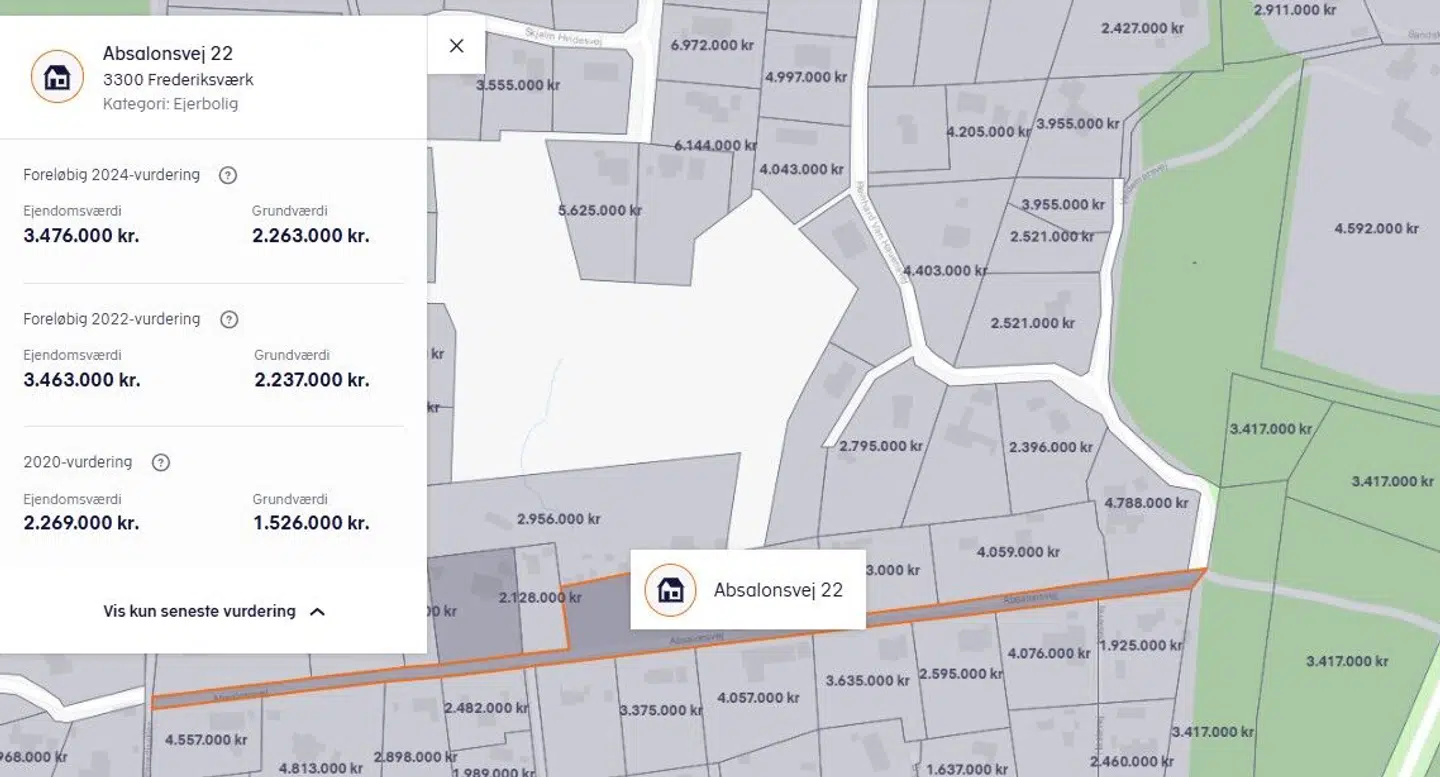
Men fordi styrelsen både anvender en fejlagtigt og for høj bebyggelseprocent og et fejlagtigt og alt for højt grundareal, hvor den af uforståelige årsager inddrager en lang grusvej i det bebyggelige grundareal, når den frem til, at Hans Friis-Hansen og hans børn må opføre et sommerhus på abnorme 801 kvadratmeter svarende til størrelsen på en fuld håndboldbane på 40 x 20 meter.
Hans Friis-Hansens sommerhusgrund er speciel, da grusvejen Absalonsvej er matrikuleret ind under han grund. Foto: Screenshot fra Vurderingsportalen.dk
Det må de selvfølgelig ikke.
Da hans datter i december 2025 klager over den absurde 2020-grundvurdering, giver Vurderingsstyrelsen hende i maj i år medhold i, at der maksimalt må opføres et sommerhus på 200 kvadratmeter på grunden.
Styrelsen erkender samtidig, at den på grund af fejlen har overvurderet grundens værdi med 248.000 kroner svarende til en overvurdering på 16,25 procent.
Styrelsen afviser imidlertid at genoptage sagen og ændre den forkerte 2020-vurdering med henvisning til skatteforvaltningslovens paragraf 33, der siger, at en genoptagelse skal føre til en ændring af ejendomsværdien eller grundværdien på mere end 20 procent.
Men styrelsen synes ifølge eksperter at overse, at lovgiverne i bemærkningerne til loven har skrevet ind, at 20 procent-reglen ikke gælder, hvis styrelsen har benyttet sig af 'åbenbart urigtige oplysninger’ i vurderingen.
Det har Vurderingsstyrelsen endda selv skrevet ind i ‘Den juridiske vejledning 2026-2’ under punktet ‘yderligere betingelser for ordinær genoptagelse’.
Og så er vi fremme ved de ni skelsætttende ord:
'20 pct. reglen gælder ikke ved berigtigelse af åbenbart urigtige oplysninger’.
Både lovgiverne i Folketinget og styrelsen selv skriver altså, at der skal eller kan ses bort fra 20 procent-reglen, hvis styrelsen har anvendt ‘åbenbart urigtige oplysninger’.
Thomas Booker er advokat og partner i advokatfirmaet Kirk Larsen & Ascanius. Han har de seneste år beskæftiget sig indgående med sager, hvor boligejere er kommet i klemme i det nye ejendomsvurderingssystem.
»Når den gældende lokalplan er registreret korrekt i Plandata, men Vurderingsstyrelsens system ikke kan finde ud af at indlæse lokalplanen i deres ejendomsvurderingssystem, er der tale om en åbenlys fejl. Det her er en åbenbar fejlregistrering,« siger Thomas Booker og fortsætter:
»Selv hvis muligheden for ordinær og ekstraordinær genoptagelse er udtømt, skal Vurderingsstyrelsen overveje det, der kaldes revision. Det betyder, at styrelsen kan gå ind og lave vurderingen om, hvis styrelsen vurderer, at der er belæg for det, og det er der helt klart her.«
»Det er jo åbenbart urigtigt, at sommerhusejeren skulle have ret til at opføre et sommerhus på over 800 kvadratmeter.«
Selvom revision er en såkaldt ‘kan’-bestemmelse, der betyder, at borgerne ikke har retskrav på revision, må Vurderingsstyrelsen ikke forvalte bestemmelsen efter forgodtbefindende.
Vurderingsstyrelsen skal nemlig behandle sagerne sagligt og efter lovgivernes intention med bestemmelsen. Og formålet med revisionsbestemmelsen er ifølge Thomas Booker netop, at Vurderingstyrelsen skal kunne fange og rette åbenbart urigtige oplysninger og dermed sende en ny og retvisende vurdering til borgerne.
»Men min oplevelse er desværre, at de slår sig i tøjret inde i Vurderingsstyrelsen. De vil helst ikke genoptage sager og ændre i vurderingerne, fordi det vil give dem en masse ekstraarbejde,« siger Thomas Booker og fortsætter:
Thomas Booker, advokat og partner i advokatfirmaet Kirk Larsen & Ascanius med speciale i beskatning af fast ejendom. Foto: Kirk Larsen & Ascanius.
»Men efter min opfattelse skal Vurderingsstyrelsen gøre alt, hvad der står i deres magt for, at boligejerne får så rigtige vurderinger som muligt. Det handler jo om deres retssikkerhed.«
Vurderingsstyrelsen bør - ifølge Thomas Booker - i en sag som Hans Friis-Hansens sommerhussag se helt bort fra reglerne om ordinær og ekstraordinær genoptagelse og i stedet foretage en revision af egen drift, hvor styrelsen kan se helt bort fra 20-procentreglen.
»Det vil være det rigtige at gøre. Det er jo derfor lovgiverne har givet styrelsen den mulighed - altså for af egen drift at kunne rette helt åbenbart urigtige oplysninger,« siger han.
Rasmus Grønved Nielsen, juraprofessor ved Københavns Universitet, der også har beskæftiget sig med ejendomsvurderingssystemet, er enig.
»Hvis det ikke er ‘åbenbart urigtige oplysninger’, når Vurderingsstyrelsen anvender en objektivt forkert bebyggelsesprocent og inddrager en lang grusvej i det bebyggelige areal på en sommerhusgrund, ja, så ved jeg ærlig talt ikke, hvad der så skal til for, at noget er 'åbenbart urigtige oplysninger,« siger han.
Også Henning Boye Hansen, chefkonsulent og mangeårig skatteekspert i revisionshuset BDO, mener, at Vurderingsstyrelsen er på glatis i Hans Friis-Hansens sag:
»Det er i min optik åbenbart, at vurderingen er baseret på åbenbart urigtige oplysninger.«
Hans Friis-Hansens sag kan vise sig at få vidtrækkende konsekvenser, da den ifølge Thomas Booker har principiel karakter.
B.T. har siden 24. september flere gange rykket Vurderingsstyrelsen for svar på, om det er korrekt forstå, at »styrelsen godt kan genoptage en sag og nedsætte en grundvurdering med mindre end 20 procent, hvis Vurderingsstyrelsen har anvendt 'åbenbart urigtige oplysninger' i den vurdering, som en given boligejer ønsker genoptaget (og som oftest nedsat)?«
Vurderingsstyrelsen oplyser, at den arbejder på et svar.