Efter B.T.-afsløring: Skatteminister erkender, at boligejere er blevet afvist uretmæssigt - nu ændres praksis

Skatteminister Jakob Engel-Schmidt erkender nu, at boligejere er blevet afvist uretsmæssigt af Vurderingsstyrelsen, når de har henvendt sig for at få rettet en åbenlys fejlbehæftet ejendomsvurdering.
Og den forkerte praksis, som er på kant med loven, bliver nu ændret. Potentielt til gavn for tusindvis af boligejere.
Det erfarer B.T. fra kilder tæt på processen.
Det sker, efter at B.T. har afsløret, at Vurderingsstyrelsen i strid med lovgivernes bemærkninger til loven og styrelsens egen juridiske vejledning som fast praksis har afvist at genoptage fejlbehæftede vurderinger med henvisning til en paragraf om, at en genoptagelse af vurderingen ikke ville føre til en ændring i ejensdomsvurderingen på mere end 20 procent.
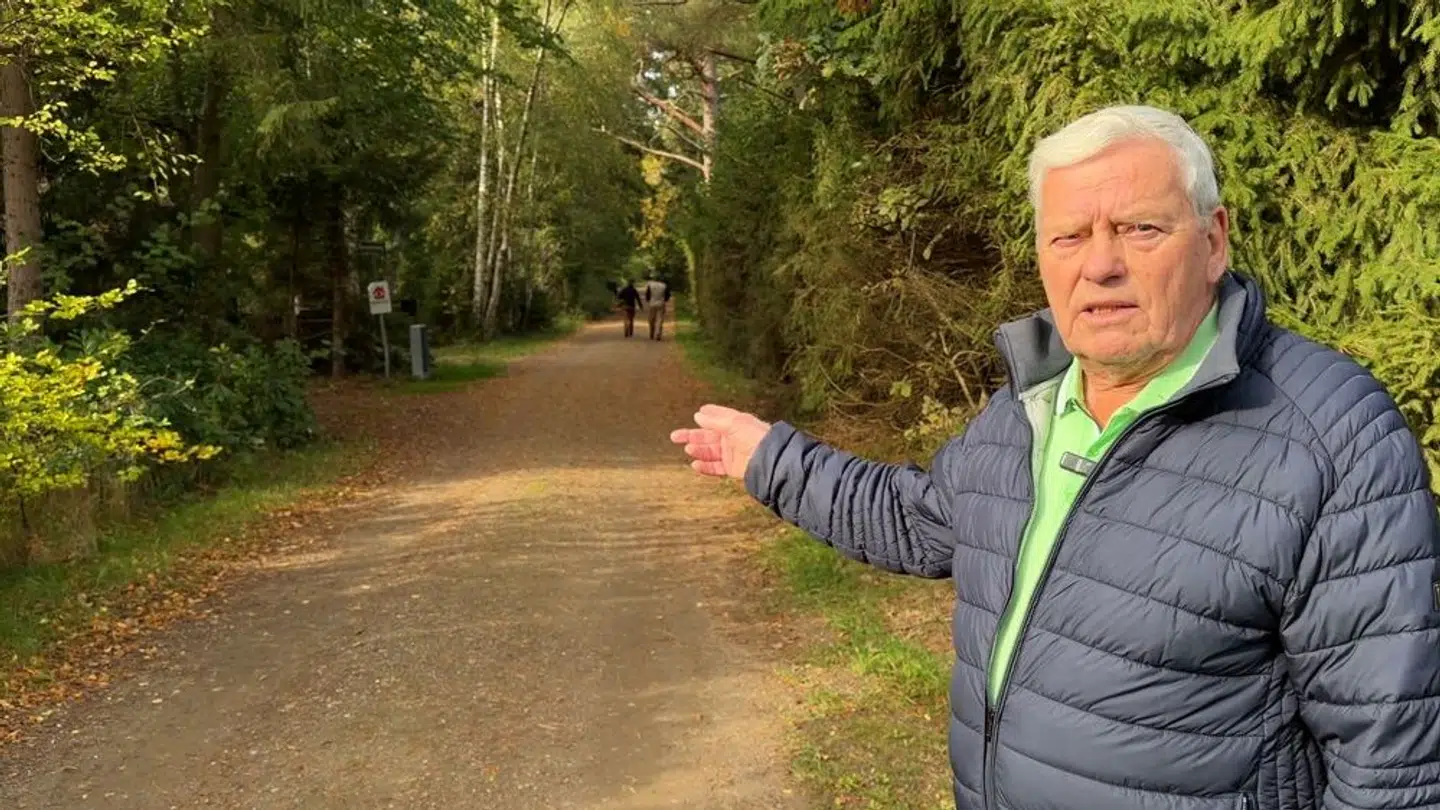
Den praksis har blandt mange andre ramt Hans Friis-Hansen, som sammen med sine tre voksne børn har et sommerhus i narturområdet Karsemose Nord i Halsnæs Kommune.
Karsemose Nord er underlagt en lokalplan fra 2005, der meget klart siger, at der maksimalt må opføres sommerhuse på 200 kvadratmeter.
Men som B.T. har afdækket, når Vurderingsstyrelsen i sin 2020-vurdering af sommerhuset frem til, at Hans Friis-Hansen må opføre et abnormt sommerhus på 801 kvadratmeter, fordi styrelsen ikke har kunnet indlæse lokalplanen.
Den åbenlyse fejlvurdering betyder, at beskatningsgrundlaget af sommerhusgrunden bliver 248.000 kroner for højt svarende til, at grunden er overvurderet med 16,25 procent.
Den fejl erkendte Vurderingsstyrelsen over for familien Friis-Hansen tilbage i maj i år.
Men styrelsen afslog samtidig at genoptage sagen og ændre den fejlbehæftede 2020-vurdering, da en genoptagelse ikke ville føre ‘til en ændring af ejendomsværdien eller grundværdien på mere end 20 %’, skrev styrelsen med henvisning til skatteforvaltningsloven.
Men den går ikke, fastslår skatteminister Jakob Engel-Schmidt nu, erfarer B.T.
Som B.T. skrev i september har lovgiverne i bemærkningerne til loven, som blev vedtaget i slutningen af 2021, nemlig meget klart skrevet:
»Den foreslåede skønsmargin på plus/minus 20 pct. gælder fortsat ikke ved berigtigelse af åbenbart urigtige oplysninger.«
Og i ‘Den juridiske vejledning 2026-2’, som Vurderingsstyrelsen selv har udarbejdet, står der sort på hvidt under punktet ‘yderligere betingelser for ordinær genoptagelse’ følgende opsigtsvækkende sætning:
»20 pct.-reglen gælder ikke ved berigtigelse af åbenbart urigtige oplysninger.«
Både lovgiverne i Folketinget og styrelsen selv skriver altså, at der skal eller kan ses bort fra 20 procent-reglen, hvis styrelsen har anvendt ‘åbenbart urigtige oplysninger’.
Flere eksperter har over for B.T. vurderet, at det er på kant med loven, når Vurderingsstyrelsen afviser at genoptage eller revidere ejendomsvurderinger, hvor der er 'åbenbart urigtige oplysninger' i selve grundlaget for vurderingen.
Siden 24. september har B.T. forgæves rykket Vurderingsstyrelsen for svar på, om det er korrekt forstået, at »styrelsen godt kan genoptage en sag og nedsætte en grundvurdering med mindre end 20 procent, hvis Vurderingsstyrelsen har anvendt 'åbenbart urigtige oplysninger' i den vurdering, som en given boligejer ønsker genoptaget (og som oftest nedsat)?«
Og Venstres skatteordfører, Marie Brixtofte, har kaldt skatte- og vækstministeren i samråd om sagen 26. november.
Men nu kan B.T.s altså erfare, at ministeren erkender, at Vurderingsstyrelsen ’generelt har haft en for restriktiv fortolkning i forhold til 20-procentsreglen’, når der indgår ‘åbenbart urigtige oplysninger ‘ i vurderingen.
Det vil ifølge ministeren »blive lavet om fremadrettet med henblik på, at Vurderingsstyrelsens praksis bringes i overensstemmelse med lovforarbejderne.«
»Det vil blandt andet betyde, at lokalplansfejl som i den konkrete sag (Hans Friis-Hansens sommerhussag, red.) vil kunne rettes i forbindelse med en ordinær genoptagelse uanset den værdimæssige påvirkning heraf,« skriver ministeren i det dokument, som B.T. er bekendt med indholdet af.
Og videre:
»Vurderingsstyrelsen er endvidere ved at undersøge den nærmere betydning af den ændrede fortolkning, herunder i forhold til tidligere afslag på ordinær genoptagelse, men det vil andet lige være forbundet med et øget ressourceforbrug.«
»Betydningen heraf for Vurderingsstyrelsens øvrige opgaveløsning, herunder udsendelsesplanen, er under afklaring. Herudover vil mit ministerium se på, om der er behov for en tydeliggørelse af reglerne via lovgivningen,« skriver skatte- og vækst inister Jakob Engel-Schmidt i dokumentet.
Det er en kæmpe sejr for boligejernes retssikkerhed, at Vurderingsstyrelsen nu ændrer praksis, lyder det Martin Ågerup, direktør i interesseorganisationen Skattebetalerne.
Potentielt vil tusindvis af boligejere med Vurderingsstyrelsens ændrede praksis nu kunne få genoptaget deres sager og få en lavere vurdering og dermed et lavere beskatningsgrundlag.
»Sagen er desværre endnu et eksempel på, at skattemyndighederne har en tendens til at sætte egen bekvemmelighed over borgernes retssikkerhed. Det har været nemmere for Vurderingsstyrelsen bare at afvise boligejere med henvisning til 20-procentsreglen og så hugge en hæl og klippe en tå i forhold til, hvad lovgiverne har skrevet ind i lovforarbejderne,« siger Martin Ågerup og fortsætter:
»Det kræver desværre vågne medier, der råber op, at få rettet op på, at Vurderingsstyrelsen på beskæmmende vis har tilsidesat god forvaltningsskik og borgernes retssikkerhed. Men det er godt, at vi har en lydhør minister, og der en sejr, at der nu bliver rettet ind.«