Inflationsspøgelset er vågnet: Rentechok kan være på vej
Boligejere kan se frem til hårde slag med rentehammeren.

Boligejere kan se frem til hårde slag med rentehammeren.
Inflationen bankede op i september.
Med en inflation på hele 3,8 procent i euroområdet er Den Europæiske Centralbank (ECB) meget langt fra sit mandat om sikre en stabil inflation på 2,0 procent, og det kan komme til at koste titusindvis af danske boligejere dyrt.
Det er de strandede fredsforhandlinger mellem USA og Iran, der har sendt både olie- og gaspriserne i vejret.
Samtidig er der ifølge cheføkonom i AL Sydbank Søren Kristensen begyndende tegn på, at de høje energipriser er ved at sprede sig til resten af økonomien.
Det vil ECB for alt i verdens gerne undgå.
For hvis først inflationen spreder sig til andre varer og tjenesteydelser, kan det sætte gang i en pris- og lønspiral, hvor høje forbrugerpriser får lønmodtagerne til at kræve højere lønninger, så de kan betale for de dyrere varer, og så må virksomhederne igen sætte deres priser op for at kunne betale de højere lønninger, og så kører inflationstoget derudaf.
Medicinen mod inflationssygen er rentestigninger, da højere renter trækker tempo ud af økonomien, og lavere efterspørgsel lægger som bekendt et nedadgående pres på priserne,
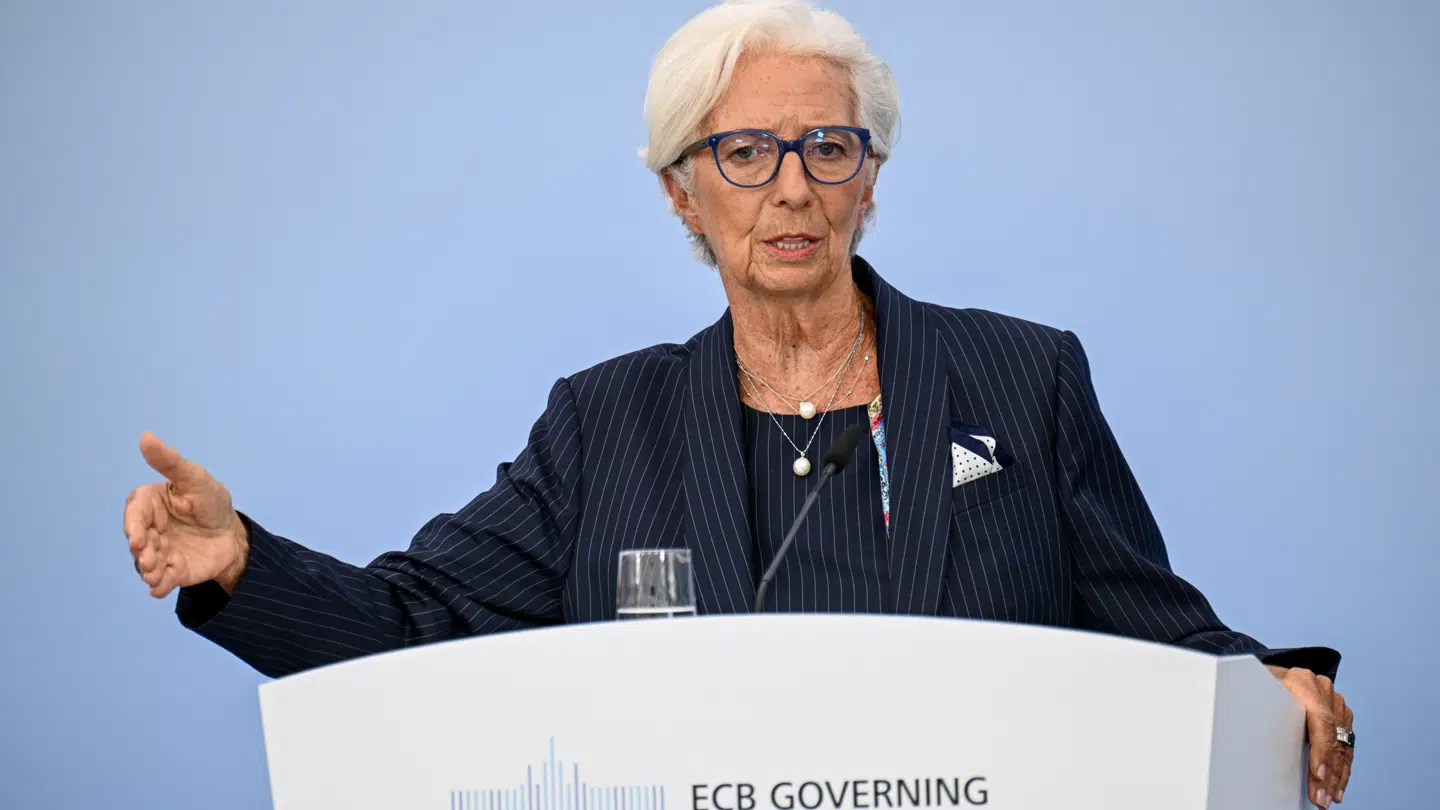
Investorerne på markedet vurderer ifølge finansportalen Bloomberg, at ECB-chef Christine Lagarde og co. de næste 12 måneder kommer til at gribe ned i værktøjskassen og finde rentehammerene frem to-tre gange - og snarere tre gange end to.
Hvis investorer får ret, vil ECBs ledende rente i løbet af det næste år stige fra i dag 2,5 procent til 3,25 procent.
Det vil ramme boligejere med de helt korte, variabelt forrentede realkreditlån med navne som F-kort og Kort Rente, som får ny rente hvert halve år, hårdt.
Renten på denne type lån følger nemlig stort set ECBs ledende rente én til én.
Rente på et F-kort ligger i dag på cirka 2,55 procent, alt efter hvilken obligation lånet er udstedt i.
ECB har allerede sat rente op én gang siden den seneste rentefornyelse i juli, og følger der tre renteforhøjelser mere de næste 12 måneder, vil rente på F-Kort-lån lande på cirka 3,5 procent.
Det vil betyde, at den månedlige ydelse på et afdragsfrit F-kort-lån på en million kroner vil stige med 550-600 kroner efter skat svarende til cirka 7.000 kroner efter skat om året.
Også boligejere med såkaldte prioritetslån, som bliver stadig mere udbredt, kan se frem til at blive ramt af rentehammeren.-
Bankerne fastsætter nemlig som udgangspunkt renten på denne type lån ud fra en følsom referencerente, for eksempel Cibor 3, som også følge ECBs ledende rente tæt.
I AL Sydbank vurderer Søren Kristensen imidlertid, at investorerne på rentemarkedet ser for sort på tingene.
»På den længere bane regner vi bestemt ikke med, renterne sættes op i det omfang, investorerne forventer det,« siger han.
Også chefstrateg i Nykredit Frederik Engholm ser mere positivt på renteudviklingen end investorerne.
I Nykredit vurderer man, at ECB nøjes med at sætte renten op en enkelt gang med 0,25 procentpoint til december og derefter holder renten i ro.
Hvis ECB skal nøjes med en enkelt renteforhøjelse, er de fleste økonomer imidlertid enige om, at det vil kræve, at USA og Iran indgår en eller anden form for fredsaftale, så olien igen kan flyde gennem Hormuzstrædet.