Boligejere sidder i rente-saksen: Se dine muligheder for at vriste dig fri
De stigende renter har indhentet boligejere med F5-lån, der står til slemme slag med rentehammeren til januar. Der er dog enkelte muligheder for at afbøde slaget.

De stigende renter har indhentet boligejere med F5-lån, der står til slemme slag med rentehammeren til januar. Der er dog enkelte muligheder for at afbøde slaget.
Nu er gode dyr rådne.
Tusindvis af boligejere med F5–lån står nemlig til en kæberasler af en rentestigning, når deres lån får ny rente til januar.
Da de fik fastsat deres rente for små fem år siden, lå renten nemlig på lidt over nul procent. Nu tegner alt til, at den lander på cirka 3,5 procent, når renten fastsættes på såkaldte renteauktioner i midten af november.
Det er et rentehop, der vil gøre ondt i de fleste familier.
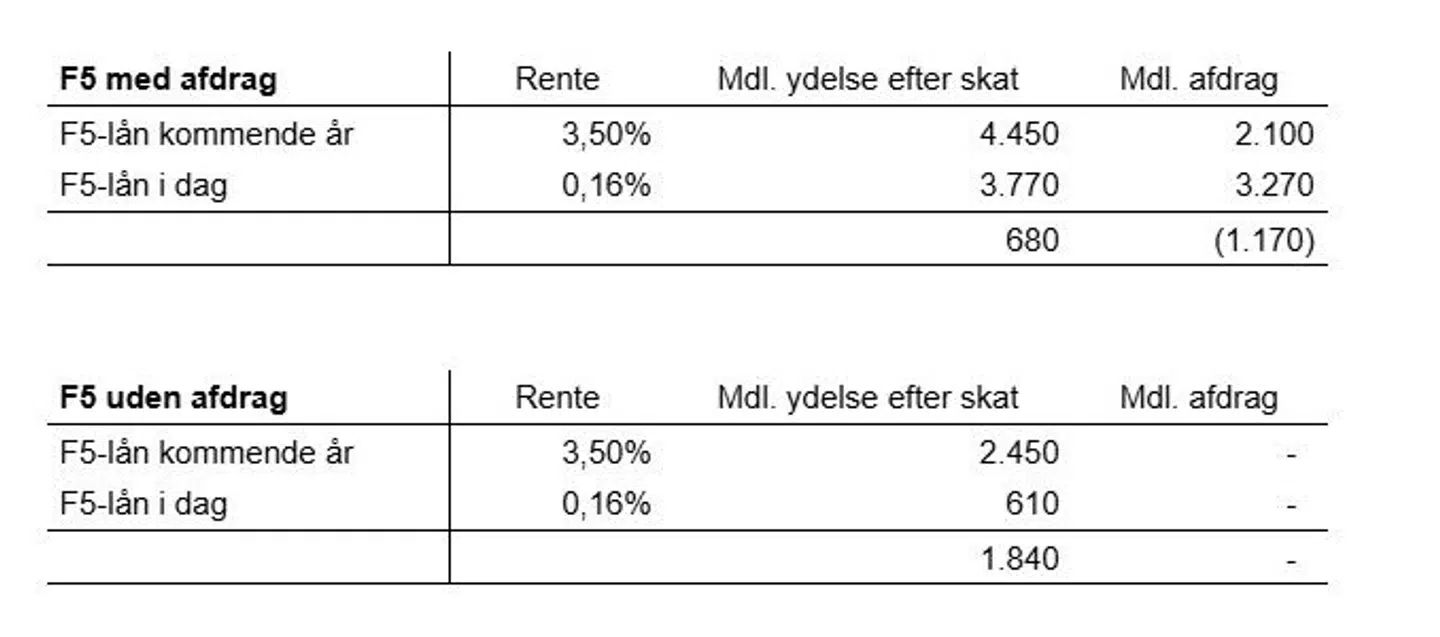
Er lånet afdragsfrit, vil det ifølge beregninger, som Nordea har foretaget for B.T., blive cirka 1.840 kroner dyrere om måneden efter skat for hver lånte million kroner svarende 22.080 kroner ekstra om året (se Nordeas beregninger i skemaet i bunden af artiklen).
Har man et lån på to millioner kroner, skal man altså næste år finde cirka 44.160 kroner efter skat - prisen for en ret god sommerferie med is og det hele til hele familien - i budgettet.
Mange F5-lånere vil erfaringsmæssigt bide i det sure æble og køre videre med deres F5-lån - de kan trods alt se tilbage på fem gode år, hvor de stort ikke har betalt renter på deres lån.
»F5-lånerne har levet med et renteskjold i næsten fem år. De fik deres nuværende rente (0,16 procent, red.) fastsat på et ekstremt gunstigt tidspunkt og har derfor været forskånet for den renteregning, som mange andre boligejere allerede har mærket,« siger chefanalytiker og boligøkonom i Nordea Lise Nytoft Bergmann og fortsætter:
»Nu synger renteskjoldet på sidste vers. Til november får de en ny rente, og for mange bliver det et mærkbart hug i privatøkonomien.«
Det vil få nogle F5-lånere til at spejde efter lån med lavere rente.
Og der er faktisk en enkelt mulighed eller to - hvis man vel at mærke tør løbe risikoen.
Den ene mulighed er at opsige sit F5-lån her inden opsigelsesfristen 30. oktober og gå over i et F-kort-lån til januar.
Det er usikkert og risikabelt, men lige nu peger renteprognoserne på, at renten på et F-kort-lån vil lande på cirka 3,0 procent (inklusive det såkaldte rentetillæg) til januar.
Det vil altså være muligt at spare cirka 0,4-0,5 procentpoint i rente ved at skifte fra et F5-lån til F-kort. Det svarer cirka til 250-300 kroner efter skat om måneden pr. lånte million kroner.
Men rentebesparelsen kommer med en pris.
For det første er der omkostninger til låneomlægningen.
For det andet - og vigtigere på den lange bane - kender man med et F-Kort-lån kun sin rente et halvt år frem ad gangen.
Og spørger man investorerne på verdensmarkedet, vil Den Europæiske Centralbanks (ECB) ledende rente, som sætter niveauet for renten på F-kort-lån, ifølge Bloomberg stige med yderligere cirka 0,5 procentpoint i 2027.
Får investorerne ret, vil renten på et F-kort-lån altså være steget til cirka 3,5 procent om godt og vel et år og dermed ramme samme niveau, som den rente, F5-lånerne ventes af få her til januar.
Men her er det en vigtig pointe, at ingen - absolut ingen - aner, hvordan den korte rente udvikler sig de kommende måneder og år. Måske falder den. Måske stiger den.
Den anden mulighed er, at boligejere med F5-lån, der har en stærk økonomi, kan gå i banken og forhandle sig frem til en attraktiv rente på et såkaldt prioritetslån.
Går man efter at omlægge sit F5-lån til et prioritetslån, skal man imidlertid være opmærksom på, at renten er variabel, og at det er banken, der bestemmer, om den skal sættes op eller ned i fremtiden.
Hvis man som F5-låner synes, at økonomien bliver for stram her fra januar, er det også en mulighed for de boligejere, der i dag afdrager på deres lån, at gå over i et afdragsfrit lån, hvis banken accepterer det.
Den månedlige ydelse på et F5-lån, der sidst fik fastsat renten i januar 2022, lyder i dag på 3.770 kroner efter skat for et lån på en million kroner med afdrag.
Omlægger man det her inden opsigelsesfristen til et F5-lån uden afdrag, falder den månedlige ydelse ifølge Nordeas beregninger til 2.450 kroner efter skat.
Ønsker man fortsat at afdrage på noget af lånet, kan man for eksempel vælge at køre med afdrag på den ene halvdel af lånet og uden afdrag på den anden halvdel.